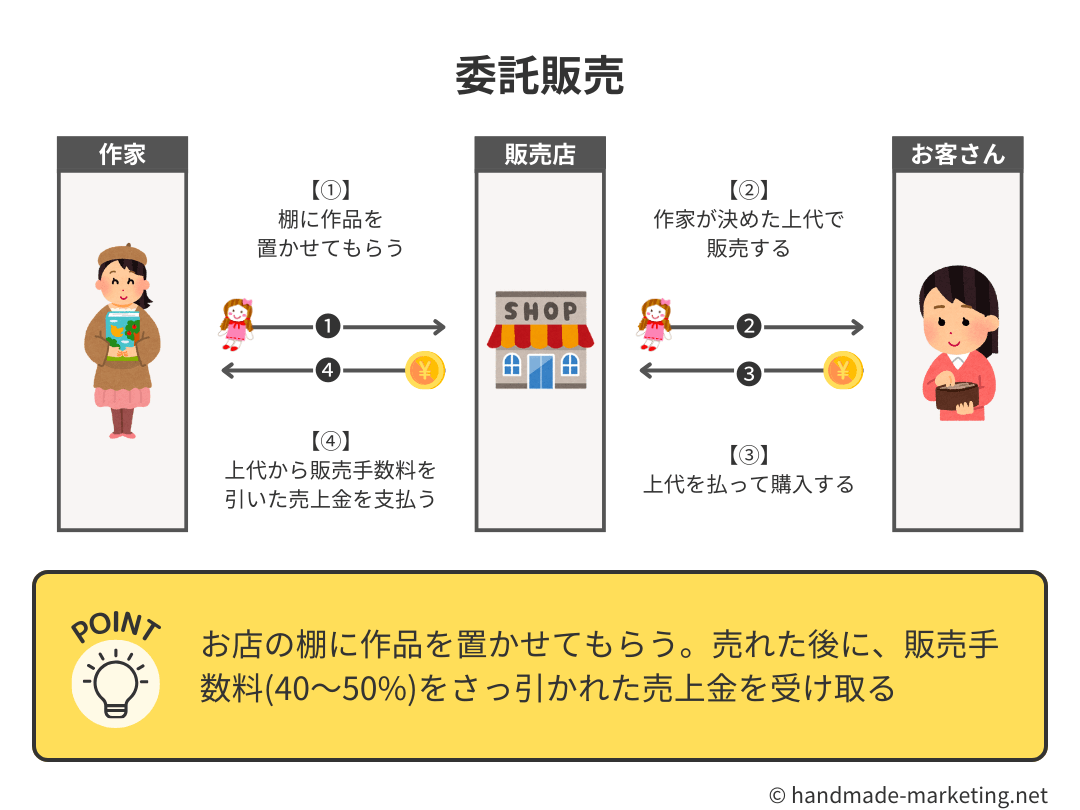
トラブルを未然に防ぐ唯一の防壁は、適正な「委託販売契約書」の締結です。個人間取引であっても、以下の条項が明文化されているかを必ず点検しなければなりません。
契約書における最重要チェック項目は、①所有権の移転時期(顧客への引き渡し時と明記)、②保管中の破損・汚損・盗難時の受託者の責任範囲と補償義務(善管注意義務の明記)、③売上精算の締め日・支払期日・振込手数料の負担者、④売れ残り商品の返送基準と返送送料の負担区分、⑤契約解除に伴う商品の引き揚げ条件、の5点です。「破損や盗難はすべて免責」という一方的な受託者有利の規約を提示された場合は、交渉して修正を求めるか、出店そのものを見送る勇気が求められます。
さらに実務上で混乱を極めているのが、委託販売の会計処理と仕訳、そして消費税のインボイス制度(適格請求書等保存方式)への対応です。
会計処理において、委託側(商品を預けた側)は納品した段階では売上を計上できません。商品を預けた時点では「積送品」などの勘定科目に振り替え、受託者から「売上計算書(精算書)」が届いて販売完了が確認された日(または顧客への引渡日)に初めて「売上」を計上します。売上高を手数料控除後の純額で計上する「純額処理」と、販売総額を売上とし手数料を支払手数料とする「総額処理」がありますが、事業実態を正確に把握するためには総額処理が推奨されます。
税制面では、インボイス制度導入後の影響が直撃しています。委託販売における消費税の処理には「委託販売特例」や「媒介者交付特例」が存在します。受託店舗がインボイス発行事業者である場合、委託者である個人の作家が「免税事業者」のままだと、店舗側は委託手数料部分についての仕入税額控除はできても、代理販売した商品の取扱いで顧客へのインボイス交付手続きが極めて煩雑になります。そのため、2026年以降、免税事業者の委託作家に対して一律で「委託手数料の引き上げ」を要求したり、新規の委託契約を打ち切ったりする店舗が増加しています。委託を始める前に、自身が課税事業者か免税事業者か、店舗側がどのようなインボイス精算ルールを採用しているかを必ず確認しなければなりません。

