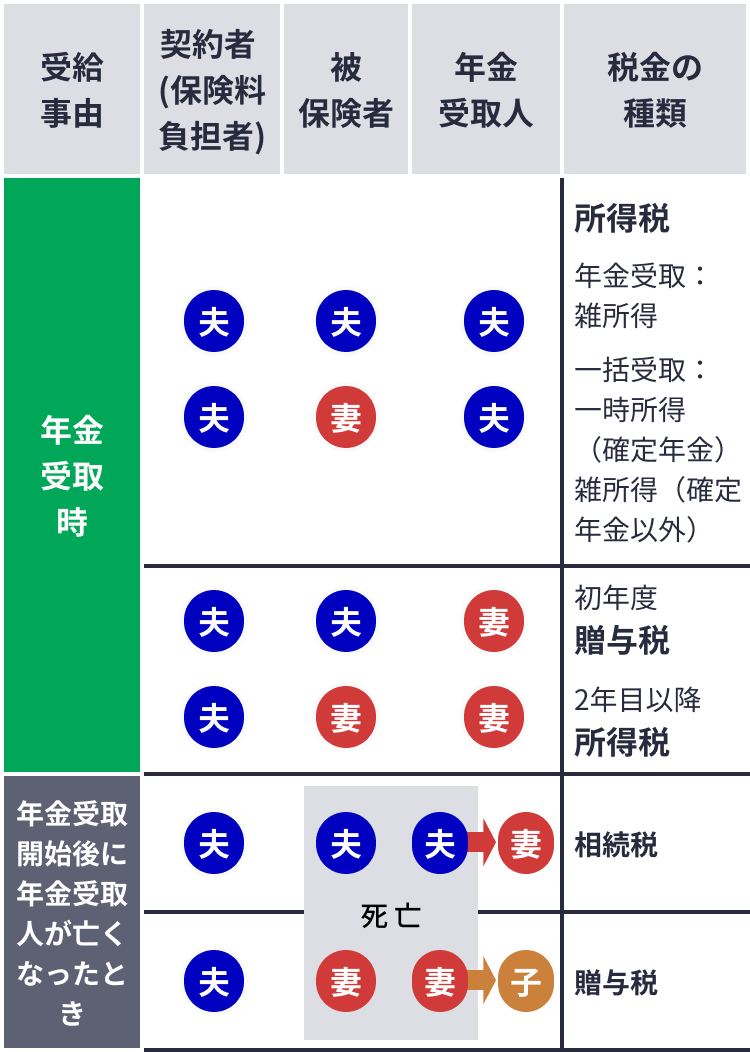
手取り額の差を正確に把握するためには、国税庁が定めるそれぞれの計算ルールを理解しておく必要があります。雑所得と一時所得の違いは、算定ステップを見比べることで浮き彫りになります。
まず、一括受取時に適用される一時所得の計算式と50万円特別控除の計算方法は以下の通りです。
【一括受取:一時所得の計算式】
課税対象となる一時所得 = {(一括受取総額 - 払込保険料総額)- 特別控除50万円} × 1/2
たとえば、30年間にわたり保険料を総額600万円積み立て、満期時に一括で720万円を受け取ったと仮定します。差益は120万円です。ここから特別控除50万円を差し引くと70万円になり、さらにこれを2分の1にするため、課税対象となる金額はわずか35万円まで圧縮されます。退職所得控除を使い切った定年退職の年であっても、税負担は極めて軽微に抑えられます。
一方、10年確定年金などで毎年受け取る場合の計算ルールは異なります。ここで重要になるのが個人年金保険の必要経費計算です。
【年金受取:雑所得の計算式】
その年の雑所得 = その年の年金受取額 - その年に対応する必要経費
※必要経費 = その年の年金受取額 × (払込保険料総額 ÷ 年金受取見込総額)
先ほどの例(払込総額600万円、受取総額720万円)を毎年72万円ずつ10年間受け取るケースに当てはめてみます。毎年の必要経費は「72万円 ×(600万円 ÷ 720万円)= 60万円」となり、差引計算により毎年12万円の雑所得が10年間にわたって発生し続けます。50万円の控除も2分の1の圧縮も効かないため、10年間で合計120万円の所得が丸々課税網に捕捉されます。
さらに注意を要するのが年金受給時の源泉徴収税率です。その年の年金受取額から必要経費を差し引いた金額(雑所得)が25万円以上となる場合、生命保険会社から年金が支払われる際に、一律10.21%(復興特別所得税を含む)が源泉徴収されます。受取時にあらかじめ税金が天引きされるため、手取り感覚が一段と目減りする点に注意を払わなければなりません。

